この記事の位置付け
M&Aの手法の一覧に関するメインのページです。本ページは、株式譲渡、事業譲渡、会社分割、合併及び株式交換の各方式の輪郭を並べてご説明します。各方式の利点の比較は別のページをご参照ください。
▶ 会社分割とは 吸収分割と新設分割の違い、手続きの流れ、利点と欠点を弁護士が解説
同じ主題を扱う関連ページ
会社又は事業を他社に譲り渡すことを決めたが、株式を売るのか、事業だけを売るのか、合併や株式交換によるのかで、手続、税金、引き継ぐリスクがどう変わるのかが分からない。
本記事は、M&Aの手法(スキーム)を選ぶにあたり、各手法の特徴と利点及び欠点を比較したい経営者の方に向けたものです。買主として手法を検討している方にもお読みいただけます。
基本形である株式譲渡は、株式を譲渡するだけで契約関係や許認可をそのまま移転できる一方、不要な事業や簿外債務も承継するリスクがあります。事業譲渡は必要な事業や契約だけを承継できる一方、手続が煩雑で、消費税が課され、許認可も改めて取得する必要があります。以下、会社分割、合併、株式交換、株式移転及び第三者割当も含めて順にご説明します。
M&A(買収)の手法としては、基本形は、株式譲渡ですが、実務上の要請に基づきさまざまな形態を採用する場合があります。
以下それぞれ説明するとともに、あわせてそのメリット・デメリットにも触れていきます。
M&Aの手法(スキーム):株式譲渡(基本形)
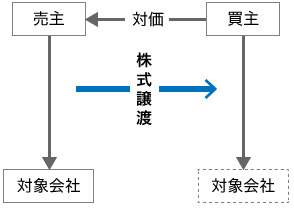
売主が買主に対象会社の株式を売却し、売主が株式譲渡代金を受領するM&A(買収)手法です。
買収対象は対象会社全部ですので事業の全部となり、買主は対象会社を子会社化することとなります。
株式譲渡代金の買収対価は、対象会社の株主が受領することとなります。
M&A(買収)の手続きとして最も一般的な方法であり、最も多く使用されています。
メリット
- 株式を譲渡するだけでM&A(買収)が可能であるため簡便である。
- 契約関係もそのままの状態で移転することができ取引や賃貸借をそのまま継続できる。
- 許認可もそのままの状態で移転することができ困難な許認可取得手続きが不要である。
- 株式譲渡益課税は20%(非公開会社)であり、税引後の手取現金が多い。
- 対象会社は子会社になるため直ちに企業組織や企業文化の融合を行わなくてもよい。
デメリット
- 対象会社の事業すべてを承継することとなるため、不要な事業や契約関係、潜在債務・簿外債務を承継してしまうリスクがある。
- 買主と対象会社が別法人であるため、企業組織や企業文化の融合が進まないことがある。
- 売主が真正な株主か否かに疑義がある場合、真正な株主から無効主張される可能性があり、無効主張の期間には期間制限がない。
M&Aの手法(スキーム):事業譲渡(営業譲渡)
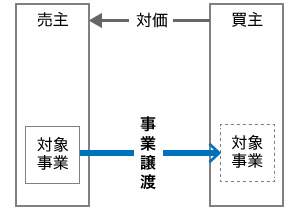
売主が買主に対象事業そのものを売却し、売主の会社が事業譲渡代金を受領するM&A(買収)手法です。
買収対象は売主の会社の事業の一部であり、買主は対象事業を一体化することとなります。
事業譲渡の買収対価は、売主の会社が受領することとなります。
M&A(買収)の手続きとして株式譲渡に次いで一般的な方法であり、株式譲渡の手法によると不都合が出る場合に多く使用されています。
メリット
- 必要な事業や契約関係だけを承継することができるため、不要な事業や契約関係、簿外債務・潜在債務・偶発債務を承継しないことができる。
デメリット
- 買主は承継すべき資産・負債を特定する必要があり手続きは煩雑である。
- 事業譲渡に伴い承継する資産や契約の承継手続きが必要となり相手方の同意も必要となるなど手続きは煩雑である。
- 事業譲渡に伴い従業員の同意も必要となる。
- 資産の譲渡であるため消費税が課される。
- 許認可も改めて取得する必要がある。
- 売主の株主について、真正な株主か否かに疑義がある場合、真正な株主から無効主張される可能性があり、無効主張の期間には期間制限がない。
M&Aの手法(スキーム):会社分割+株式譲渡
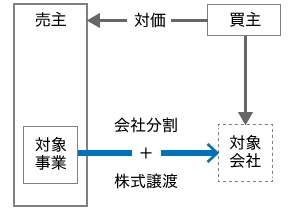
売主が事業の一部を会社分割により切り出して子会社化し、買主にその子会社を売却し、売主の会社が事業譲渡代金を受領するM&A(買収)手法です。
買収対象は売主の会社の事業の一部であり、買主はその会社を子会社化することとなります。
株式譲渡代金の買収対価は、売主の会社が受領することとなります。
M&A(買収)の手続きとして一般的な方法であり、株式譲渡の手法や事業譲渡の手法によると不都合が出る場合に使用されています。
メリット
- 必要な事業や契約関係だけを承継することができる。
- 株式を譲渡するだけでM&A(買収)が可能であるため簡便である。
- 承継する資産や契約の承継手続きも存在するが相手方の同意は不要であり簡便である。
- 従業員の承継に関して一定の手続きは求められるものの同意は不要であり簡便である。
- 株式譲渡益課税は20%(非公開会社)であり、税引後の手取現金が多い。
- 資産の譲渡ではないため消費税は発生しない。
デメリット
- 許認可は承継できないことが多く再取得が必要となる。
- 会社分割手続きに最低1ヶ月以上の時間がかかる。
- 売主の株主について、真正な株主か否かに疑義がある場合、真正な株主から無効主張される可能性があり、無効主張の期間には期間制限がない。
M&Aの手法(スキーム):吸収分割方式
売主が事業の一部を会社分割により切り出して、直接、買主にその事業を吸収分割により承継させ、売主が事業所系の分割対価として現金を受領するM&A(買収)手法です。
買収対象は売主の会社の事業の一部であり、買主はその事業を吸収分割により承継することとなります。
事業の承継に伴う分割対価(現金)は、売主が受領することとなります。
M&A(買収)の手続きとしては多くはありませんが、近時、増えつつある方法であり、株式譲渡の手法や事業譲渡の手法、会社分割+株式譲渡によると不都合が出る場合に使用されています。
メリット
- 必要な事業や契約関係だけを承継することができる。
- 事業を包括的に移転することができ簡便である。
- 承継する資産や契約の承継手続きも存在するが相手方の同意は不要であり簡便である。
- 従業員の承継に関して一定の手続きは求められるものの同意は不要であり簡便である。
- 資産の譲渡ではないため消費税は発生しない。
- 売主の株主について、真正な株主か否かに疑義がある場合、真正な株主から無効主張される可能性はあるが、会社分割の無効主張の期間には6ヶ月の期間制限がある。
デメリット
- 許認可は承継できないことが多く再取得が必要となる。
- 会社分割手続きに最低1ヶ月以上の時間がかかる。
M&Aの手法(スキーム):合併
買主会社が売主会社を包括的に吸収するM&A(買収)方法です。
買収対象は事業の全部であり、買主の会社は売主の会社を一体化することとなります。
合併の買収対価は、売主の会社の株主が受領することとなりますが、売主の会社の株主は、通常は買主の会社の株式を受領します。
会社と会社が一体化するわけですので、M&A(買収)の究極的な形です。
メリット
- 売主の会社と買主の会社が同一法人となるので、究極的なM&A(買収)方法である。
デメリット
- 売主の会社すべてを承継することとなるため、不要な事業や契約関係、潜在債務・簿外債務を承継してしまうリスクがある。
- 買主の会社と売主の会社とが同一法人となるので、企業文化の摩擦が生ずることがある。
M&Aの手法(スキーム):株式交換
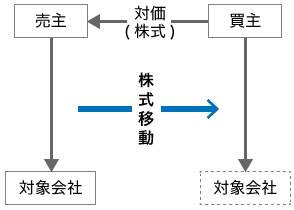
売主が買主に対象会社の株式を移動し、売主の会社が買主の会社の株式を受領するM&A(買収)手法です。
対象会社の株式と買主の会社の株式を交換する形になることから株式交換と呼ばれています。
買収対象は対象会社の事業の全部であり、買主は対象会社を子会社化することとなります。
株式交換の買収対価(買主の会社の株式)は、売主が受領することとなります。
M&A(買収)の手続きとして必ずしも一般的ではありませんが、買収対価として株式を使用したい場合に使用されています。
メリット
- 買主は買収対価として現金が不要である。
- 株式を移動するだけでM&A(買収)が可能であるため簡便である。
- 対象会社は子会社になるため直ちに企業組織や企業文化の融合を行わなくてもよい。
デメリット
- 買主に売主という大株主が出現してしまうことがある。
- 会社交換手続きに最低1ヶ月程度の時間がかかる。
M&Aの手法(スキーム):株式移転(共同株式移転)
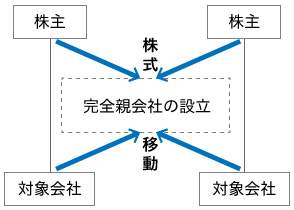
複数の会社が共同で完全親会社を設立し、経営統合するM&A(買収)手法です。
株主の保有する株式を完全親会社に移転させる形になることから株式移転と呼ばれています。
必ずしもM&A(買収)手法ではありませんが、事実上同一グループとして吸収するわけですのでM&A(買収)手法として使用されることもあります。
メリット
- 株式を移動するだけでM&A(買収)が可能であるため簡便である。
- 対象会社は兄弟会社になるため直ちに企業組織や企業文化の融合を行わなくてもよい。
M&Aの手法(スキーム):第三者割当
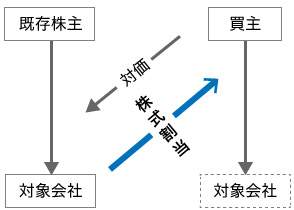
対象会社が新株式を発行し、買主が過半数を取得して子会社化したり、少数の株式のみを取得して少数株主となったりするM&A(買収)手法です。
少数株主となる場合は、他の株主との間で、対象会社の運営方針に関する株主間契約を締結することが一般的です。
第三者割当の買収対価は、対象会社が受領することとなります。
株式譲渡の手法によると対象会社が資金を得られないため、対象会社に資金需要がある場合に株式譲渡などの方法と併せて使用されています。
メリット
- 対象会社の資金ニーズに応じることができる。
デメリット
- 第三者割当だけだと、買主が対象会社の100%議決権を取得できない。
すなわち、具体的会社について、どのようなM&A手法を採用すべきか、その場合、どのようなメリットが生ずるか、どのようなデメリットが生ずるかについて、これらの諸般の事情を考慮して、検討することが重要です。
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容、対応の進め方及び費用の考え方は、次のご案内のページに整理しています。あわせてご覧ください。